연말이 다가오면서 은행 주택담보대출 창구 분위기가 조금 달라졌습니다. 여름 무렵 줄줄이 막혔던 모기지보험(MCI·MCG) 가입이 은행별로 다시 열리고 있기 때문입니다.
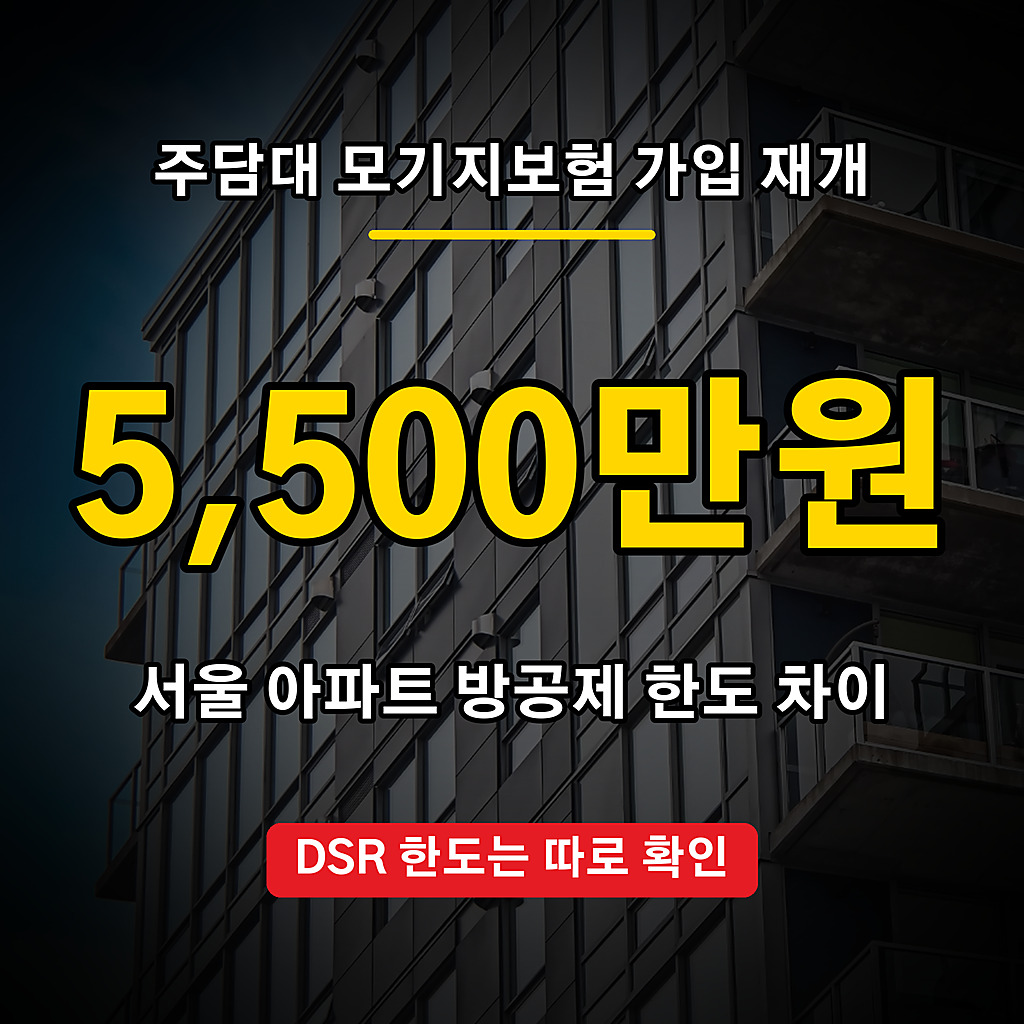
이 보험 하나로 서울 아파트 기준 대출 한도가 최대 5,500만원 달라질 수 있습니다. 다만 은행마다 재개 시점과 대상 상품, 실제 대출 실행일이 제각각이라 그냥 "다시 된다"고만 알고 가면 헛걸음하기 쉽습니다.
🏠 방공제가 뭐길래 한도가 줄어들까
주택담보대출 한도를 계산할 때 은행은 담보 집값에 LTV만 곱하고 끝내지 않습니다. 그 집이 경매로 넘어가면 소액 세입자가 보증금 일부를 은행보다 먼저 돌려받을 수 있기 때문에, 그만큼을 미리 빼고 한도를 잡습니다. 이걸 흔히 방공제라고 부릅니다.
빼는 금액은 주택임대차보호법 시행령이 정한 최우선변제금이 기준입니다. 지역마다 다르고, 서울이 가장 큽니다.
| 지역 | 최우선변제금(방공제 기준) | 소액임차인 보증금 기준 |
|---|---|---|
| 서울특별시 | 5,500만원 | 1억6,500만원 이하 |
| 과밀억제권역·세종·용인·화성·김포 | 4,800만원 | 1억4,500만원 이하 |
| 광역시·안산·광주·파주·이천·평택 | 2,800만원 | 8,500만원 이하 |
| 그 밖의 지역 | 2,500만원 | 7,500만원 이하 |
※ 찾기쉬운 생활법령정보(2026년 10월 15일 기준), 주택임대차보호법 시행령 제10조·제11조. 광역시는 과밀억제권역·군 지역 제외
모기지보험은 이 빈칸을 보험이나 보증으로 메워 주는 상품입니다. SGI서울보증이 다루는 것이 MCI, 한국주택금융공사가 다루는 것이 MCG입니다. 가입하면 은행이 방공제를 하지 않고 한도를 계산할 수 있습니다.
💡 예를 들어 LTV로 계산한 한도가 4억원인데 서울 방공제를 적용하면 3억4,500만원으로 줄어듭니다. 모기지보험이 붙으면 4억원까지 볼 수 있다는 게 매일경제·아주경제가 함께 든 설명입니다.
📅 은행별로 언제부터 다시 되나
이번 변화를 정리한 매일경제(11월 14일) 보도를 보면, 가입 제한은 올해 5월 NH농협은행을 시작으로 6~7월 KB국민·하나·신한·우리은행으로 번졌습니다. 가계대출 총량을 관리하려고 대출 자체를 멈추는 대신 한도를 줄이는 방법을 택한 것입니다.
그런데 하반기 들어 은행마다 숨통이 트인 시점이 달랐습니다. 그래서 재개도 한꺼번에가 아니라 은행별로 따로 이뤄지고 있습니다.
| 은행 | 재개 내용 | 대출 실행 시점 |
|---|---|---|
| 하나은행 | 11월 2일 혼합금리형 재개, 11일부터 하나 아파트론 등 변동금리 상품으로 확대 | 바로 적용 |
| NH농협은행 | 8월 말 MCG 제한 해제 | 바로 적용 |
| SC제일은행 | 10월 1일부터 MCI 전면 재개 | 바로 적용 |
| 신한은행 | 11월 13일부터 대출모집인 채널에서 MCI·MCG 활용 신청 접수 | 2027년 1월 4일 이후 실행분 |
| 우리은행 | 11월 13일부터 우리아파트론·마이스타일 주담대(주거용 오피스텔 포함) 가입 허용 | 내년 1월 이후 실행분 |
※ 매일경제 11월 14일, 아주경제 11월 11일 보도 기준. 지방은행 중 iM뱅크는 9월, BNK경남은행은 10월 7일 재개
눈여겨볼 곳은 신한과 우리입니다. 신청은 지금 받지만 실제 대출이 나가는 날은 내년입니다. 가계대출 총량은 신청일이 아니라 실행일 기준으로 잡히기 때문에, 내년 실행분은 내년 한도에 들어간다는 계산입니다.
⚠️ 이사나 잔금 날짜가 12월이라면 신한·우리의 이번 재개는 해당하지 않을 수 있습니다. 매일경제가 정리한 재개 명단에 KB국민은행은 들어 있지 않았으니, 거래 은행이 어디든 상품명과 실행 가능일을 창구에서 직접 확인하는 편이 안전합니다.
🔍 5,500만원이 다 늘어나지 않는 경우
모기지보험은 방공제만 풀어 주는 장치입니다. 다른 규제가 먼저 걸려 있으면 보험에 가입해도 한도는 그대로일 수 있습니다.
대표적인 게 DSR입니다. 소득 대비 원리금 상환액이 이미 기준에 닿아 있다면 방공제를 풀어도 더 빌릴 여력이 없습니다. 주택가격별 주담대 한도나 은행 자체 한도도 마찬가지입니다.
그래서 은행에 문의할 때는 "모기지보험 되나요"보다 "보험을 넣었을 때와 뺐을 때 한도가 각각 얼마인가요"라고 묻는 쪽이 정확합니다. 두 숫자를 나란히 받아 봐야 실제로 얼마가 늘어나는지 보입니다.
같은 집이라도 은행과 상품에 따라 한도가 달라질 수 있다는 점도 기억해 둘 만합니다. 하나은행처럼 금리 유형에 따라 재개 시점이 갈린 사례가 이미 있습니다.
✅ 상담 전에 챙길 것
먼저 내 대출 실행일이 올해인지 내년인지부터 정리합니다. 은행별 재개 조건이 이 날짜에 따라 갈리기 때문입니다.
다음은 담보 주택의 지역입니다. 서울인지, 과밀억제권역인지, 광역시인지에 따라 방공제 금액이 5,500만원에서 2,500만원까지 차이가 나니 기대할 수 있는 폭도 달라집니다.
마지막으로 연 소득과 기존 대출을 함께 들고 가세요. DSR 계산이 먼저 나와야 모기지보험이 의미가 있는지 판단할 수 있습니다.
💡 은행 두세 곳에 같은 조건으로 한도를 물어보면 차이가 금방 보입니다. 보험료나 보증료가 붙는지도 함께 확인해 두면 비교가 쉬워집니다.
📊 모기지보험 재개 핵심 정리(2026년 11월 14일 보도 기준)
■ 역할: 방공제 없이 주담대 한도 계산(MCI 서울보증, MCG 주택금융공사)
■ 서울 방공제: 5,500만원(과밀억제권역 등 4,800만원, 광역시 등 2,800만원, 그 밖 2,500만원)
■ 하나·농협·SC제일: 이미 재개(상품·금리 유형별 차이)
■ 신한: 11월 13일 접수 시작, 2027년 1월 4일 이후 실행분
■ 우리: 11월 13일부터, 내년 1월 이후 실행분
■ 주의: DSR·주택가격별 한도가 먼저 걸리면 한도가 늘지 않을 수 있음
이 보험 하나로 서울 아파트 기준 대출 한도가 최대 5,500만원 달라질 수 있습니다. 다만 은행마다 재개 시점과 대상 상품, 실제 대출 실행일이 제각각이라 그냥 "다시 된다"고만 알고 가면 헛걸음하기 쉽습니다.
🏠 방공제가 뭐길래 한도가 줄어들까
주택담보대출 한도를 계산할 때 은행은 담보 집값에 LTV만 곱하고 끝내지 않습니다. 그 집이 경매로 넘어가면 소액 세입자가 보증금 일부를 은행보다 먼저 돌려받을 수 있기 때문에, 그만큼을 미리 빼고 한도를 잡습니다. 이걸 흔히 방공제라고 부릅니다.
빼는 금액은 주택임대차보호법 시행령이 정한 최우선변제금이 기준입니다. 지역마다 다르고, 서울이 가장 큽니다.
| 지역 | 최우선변제금(방공제 기준) | 소액임차인 보증금 기준 |
|---|---|---|
| 서울특별시 | 5,500만원 | 1억6,500만원 이하 |
| 과밀억제권역·세종·용인·화성·김포 | 4,800만원 | 1억4,500만원 이하 |
| 광역시·안산·광주·파주·이천·평택 | 2,800만원 | 8,500만원 이하 |
| 그 밖의 지역 | 2,500만원 | 7,500만원 이하 |
※ 찾기쉬운 생활법령정보(2026년 10월 15일 기준), 주택임대차보호법 시행령 제10조·제11조. 광역시는 과밀억제권역·군 지역 제외
모기지보험은 이 빈칸을 보험이나 보증으로 메워 주는 상품입니다. SGI서울보증이 다루는 것이 MCI, 한국주택금융공사가 다루는 것이 MCG입니다. 가입하면 은행이 방공제를 하지 않고 한도를 계산할 수 있습니다.
💡 예를 들어 LTV로 계산한 한도가 4억원인데 서울 방공제를 적용하면 3억4,500만원으로 줄어듭니다. 모기지보험이 붙으면 4억원까지 볼 수 있다는 게 매일경제·아주경제가 함께 든 설명입니다.
📅 은행별로 언제부터 다시 되나
이번 변화를 정리한 매일경제(11월 14일) 보도를 보면, 가입 제한은 올해 5월 NH농협은행을 시작으로 6~7월 KB국민·하나·신한·우리은행으로 번졌습니다. 가계대출 총량을 관리하려고 대출 자체를 멈추는 대신 한도를 줄이는 방법을 택한 것입니다.
그런데 하반기 들어 은행마다 숨통이 트인 시점이 달랐습니다. 그래서 재개도 한꺼번에가 아니라 은행별로 따로 이뤄지고 있습니다.
| 은행 | 재개 내용 | 대출 실행 시점 |
|---|---|---|
| 하나은행 | 11월 2일 혼합금리형 재개, 11일부터 하나 아파트론 등 변동금리 상품으로 확대 | 바로 적용 |
| NH농협은행 | 8월 말 MCG 제한 해제 | 바로 적용 |
| SC제일은행 | 10월 1일부터 MCI 전면 재개 | 바로 적용 |
| 신한은행 | 11월 13일부터 대출모집인 채널에서 MCI·MCG 활용 신청 접수 | 2027년 1월 4일 이후 실행분 |
| 우리은행 | 11월 13일부터 우리아파트론·마이스타일 주담대(주거용 오피스텔 포함) 가입 허용 | 내년 1월 이후 실행분 |
※ 매일경제 11월 14일, 아주경제 11월 11일 보도 기준. 지방은행 중 iM뱅크는 9월, BNK경남은행은 10월 7일 재개
눈여겨볼 곳은 신한과 우리입니다. 신청은 지금 받지만 실제 대출이 나가는 날은 내년입니다. 가계대출 총량은 신청일이 아니라 실행일 기준으로 잡히기 때문에, 내년 실행분은 내년 한도에 들어간다는 계산입니다.
⚠️ 이사나 잔금 날짜가 12월이라면 신한·우리의 이번 재개는 해당하지 않을 수 있습니다. 매일경제가 정리한 재개 명단에 KB국민은행은 들어 있지 않았으니, 거래 은행이 어디든 상품명과 실행 가능일을 창구에서 직접 확인하는 편이 안전합니다.
🔍 5,500만원이 다 늘어나지 않는 경우
모기지보험은 방공제만 풀어 주는 장치입니다. 다른 규제가 먼저 걸려 있으면 보험에 가입해도 한도는 그대로일 수 있습니다.
대표적인 게 DSR입니다. 소득 대비 원리금 상환액이 이미 기준에 닿아 있다면 방공제를 풀어도 더 빌릴 여력이 없습니다. 주택가격별 주담대 한도나 은행 자체 한도도 마찬가지입니다.
그래서 은행에 문의할 때는 "모기지보험 되나요"보다 "보험을 넣었을 때와 뺐을 때 한도가 각각 얼마인가요"라고 묻는 쪽이 정확합니다. 두 숫자를 나란히 받아 봐야 실제로 얼마가 늘어나는지 보입니다.
같은 집이라도 은행과 상품에 따라 한도가 달라질 수 있다는 점도 기억해 둘 만합니다. 하나은행처럼 금리 유형에 따라 재개 시점이 갈린 사례가 이미 있습니다.
✅ 상담 전에 챙길 것
먼저 내 대출 실행일이 올해인지 내년인지부터 정리합니다. 은행별 재개 조건이 이 날짜에 따라 갈리기 때문입니다.
다음은 담보 주택의 지역입니다. 서울인지, 과밀억제권역인지, 광역시인지에 따라 방공제 금액이 5,500만원에서 2,500만원까지 차이가 나니 기대할 수 있는 폭도 달라집니다.
마지막으로 연 소득과 기존 대출을 함께 들고 가세요. DSR 계산이 먼저 나와야 모기지보험이 의미가 있는지 판단할 수 있습니다.
💡 은행 두세 곳에 같은 조건으로 한도를 물어보면 차이가 금방 보입니다. 보험료나 보증료가 붙는지도 함께 확인해 두면 비교가 쉬워집니다.
📊 모기지보험 재개 핵심 정리(2026년 11월 14일 보도 기준)
■ 역할: 방공제 없이 주담대 한도 계산(MCI 서울보증, MCG 주택금융공사)
■ 서울 방공제: 5,500만원(과밀억제권역 등 4,800만원, 광역시 등 2,800만원, 그 밖 2,500만원)
■ 하나·농협·SC제일: 이미 재개(상품·금리 유형별 차이)
■ 신한: 11월 13일 접수 시작, 2027년 1월 4일 이후 실행분
■ 우리: 11월 13일부터, 내년 1월 이후 실행분
■ 주의: DSR·주택가격별 한도가 먼저 걸리면 한도가 늘지 않을 수 있음
'정보' 카테고리의 다른 글
| 청년미래적금 2차 계좌개설 11월 16일 시작, 평일 10일 놓치면 개설 불가 (0) | 2026.11.14 |
|---|---|
| 가상자산 과세 2029년 유예 잠정 합의, 확정 전 짚어볼 250만원 공제와 22% (0) | 2026.11.13 |
| 개인투자용국채 11월 청약 17일까지, '연평균 6%'와 실제 금리 4.785%의 차이 (0) | 2026.11.12 |
| 주담대 고정·변동금리 역전, 코픽스 3.43% 재산정 전에 확인할 것 (0) | 2026.11.11 |
| 유류세 인하 11월 30일까지|12월 연장은 아직 미정, 리터당 122원·145원이 갈리는 주유 타이밍 (0) | 2026.11.10 |


