12월이 되면 "이제부터는 체크카드 써야 한다"는 얘기가 꼭 나옵니다. 맞는 말일 때도 있고, 아무 의미 없을 때도 있습니다. 갈리는 지점은 딱 하나, 올해 카드 사용액이 총급여의 25%를 이미 넘었느냐입니다.
이 글은 그 25% 선을 직접 계산해 보고, 남은 한 달을 어떤 결제수단으로 채우는 게 나은지 숫자로 따져 봅니다. 올해(2026년 사용분)부터 자녀가 있으면 한도가 늘어난 점도 함께 넣었습니다.
💳 공제는 25%를 넘긴 금액부터 시작된다
신용카드 소득공제는 1년 동안 쓴 카드값 전체를 봐 주는 제도가 아닙니다. 총급여의 25%까지는 공제가 0원이고, 그 선을 넘긴 사용액에만 결제수단별 공제율을 곱합니다.
총급여 4,000만원이라면 25%는 1,000만원입니다. 1년 동안 카드와 현금영수증을 합쳐 1,000만원을 넘기지 못하면 결제수단을 아무리 바꿔도 공제액은 생기지 않습니다.
여기서 총급여는 연봉에서 식대 같은 비과세 소득을 뺀 금액입니다. 작년 원천징수영수증의 총급여 칸을 기준으로 올해 대략치를 잡으면 됩니다.
| 결제수단·사용처 | 공제율 |
|---|---|
| 일반 신용카드 | 15% |
| 체크카드·현금영수증 | 30% |
| 도서·공연·박물관·영화·체육시설 | 30% |
| 전통시장 | 40% |
| 대중교통 | 40% |
※ 도서·공연·체육시설 등 문화체육 사용분은 총급여 7,000만원 이하만 해당. 수영장·체력단련장 이용료는 2025년 7월 1일 결제분부터 포함
💡 공제율은 2026년에도 그대로입니다. 바뀐 건 한도 쪽이고, 그 얘기는 아래에서 따로 다룹니다.
🧮 25%는 신용카드부터 채운 것으로 계산한다
"25%까지는 신용카드, 그 뒤로는 체크카드"라는 공식이 나온 이유가 있습니다. 공제 계산을 할 때 25% 문턱은 공제율이 낮은 신용카드 사용분부터 먼저 깎는 방식이기 때문입니다.
그래서 신용카드로 문턱을 채워 두면 공제율 30%짜리 체크카드 사용분이 고스란히 살아남습니다. 반대로 체크카드만 쓴 사람은 문턱 안에 30%짜리가 묻혀 버립니다.
총급여 4,000만원인 직장인이 1년에 1,600만원을 썼다고 가정해 보겠습니다.
| 사용 방식 | 25% 초과분 | 소득공제액 |
|---|---|---|
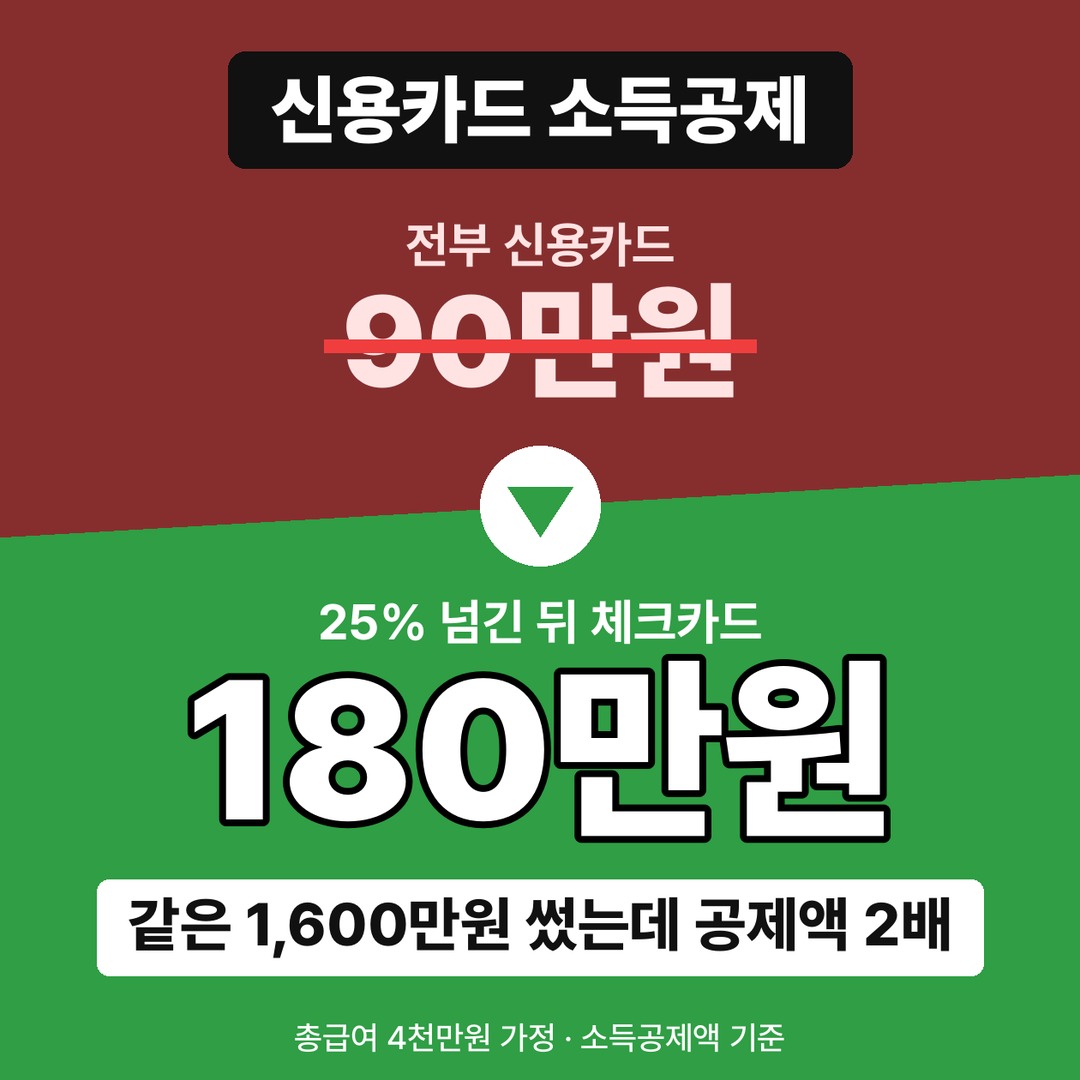
| 전부 신용카드 1,600만원 | 신용 600만원 | 90만원 |
| 신용 1,300만원 + 체크 300만원 | 신용 300만원, 체크 300만원 | 135만원 |
| 신용 1,000만원 + 체크 600만원 | 체크 600만원 | 180만원 |
※ 총급여 4,000만원, 특별 사용처 없음 가정. 기본한도 300만원 이내라 한도에 걸리지 않음
같은 1,600만원을 썼는데도 공제액이 90만원에서 180만원까지 벌어집니다. 마지막 600만원을 무엇으로 결제했느냐만 달라졌을 뿐입니다.
📈 올해부터 자녀 수에 따라 한도가 늘었다
공제액에는 기본한도가 있습니다. 총급여 7,000만원 이하는 300만원, 넘으면 250만원이었는데, 2026년 1월 1일 이후 사용분부터 자녀 수에 따라 한도가 올라갔습니다.
| 총급여 | 자녀 없음 | 자녀 1명 | 자녀 2명 이상 |
|---|---|---|---|
| 7,000만원 이하 | 300만원 | 350만원 | 400만원 |
| 7,000만원 초과 | 250만원 | 275만원 | 300만원 |
※ 2025년 세제개편으로 자녀 1인당 50만원(7,000만원 초과는 25만원)씩 상향. 정부 '2026 달라지는 정책' 안내 기준
기본한도와 별개로 전통시장·대중교통·문화체육 사용분에는 추가한도가 붙습니다. 총급여 7,000만원 이하라면 세 항목을 합쳐 300만원, 7,000만원 초과라면 전통시장과 대중교통을 합쳐 200만원입니다.
💡 자녀 한도는 "자녀 1명당 돈을 더 준다"는 뜻이 아닙니다. 카드 사용액으로 계산한 공제액이 기존 300만원 한도를 넘는 집에서만 늘어난 칸이 실제로 쓰입니다.
헬스장이나 수영장을 다니는 분이라면 하나 더 볼 게 있습니다. 2025년 7월부터 체육시설 이용료가 문화체육 사용분에 들어가면서, 총급여 7,000만원 이하라면 공제율 30%에 추가한도까지 쓸 수 있게 됐습니다. 올해는 이 항목이 1년 내내 반영되는 첫해입니다.
다만 시설이 문화체육 사용분으로 등록된 가맹점이어야 이 칸으로 잡힙니다. 연초에 연간 회원권을 결제했다면 카드사 앱이나 홈택스 미리보기에서 어느 칸으로 들어갔는지 한 번 확인해 두면 좋습니다.
⚠️ 카드로 냈어도 빠지는 돈
카드로 결제했다고 다 사용액에 들어가는 것은 아닙니다. 세금과 공과금, 휴대폰 요금 같은 통신비는 카드로 내더라도 공제 대상 사용액에서 빠집니다.
가족 사용분은 합칠 수 있지만 조건이 있습니다. 배우자나 부모님 카드값을 내 공제에 넣으려면 그 가족이 연간 소득금액 100만원 이하(근로소득만 있으면 총급여 500만원 이하)여야 합니다. 맞벌이 배우자의 카드값은 합칠 수 없습니다.
맞벌이 부부라면 누가 쓸지도 계산해 볼 만합니다. 카드 공제는 각자 명의로 받기 때문에, 한 사람이 이미 25%를 훌쩍 넘겼고 다른 사람은 한참 못 미친다면 남은 지출을 넘긴 쪽 카드로 모는 편이 공제액이 커집니다. 반대로 둘 다 25%를 못 넘겼다면 한쪽으로 몰아 문턱을 넘기는 방법도 있습니다.
⚠️ 카드를 쓴 날(승인일)이 기준이라 12월 31일까지 승인된 금액만 올해 사용분으로 잡힙니다. 카드값이 빠져나가는 결제일은 상관없습니다.
📝 내 25% 선은 이렇게 확인한다
가장 정확한 방법은 국세청 홈택스의 연말정산 미리보기입니다. 1~9월 카드 사용액이 미리 들어가 있어서, 10~12월 예상액만 더하면 올해 25%를 넘었는지 바로 보입니다.
카드사 앱의 '연말정산 예상 사용액' 메뉴도 참고가 됩니다. 다만 카드사마다 내 다른 카드 사용액은 모르니, 여러 장을 쓴다면 홈택스 쪽이 낫습니다.
계산이 끝나면 결정은 간단합니다. 25%를 아직 못 넘었다면 혜택이 좋은 신용카드를 계속 쓰면 됩니다. 이미 넘었다면 남은 12월은 체크카드나 현금영수증, 가능하면 전통시장과 대중교통을 챙기는 쪽이 공제액을 늘립니다.
📌 소득공제는 세금을 바로 깎아 주는 금액이 아니라 세금을 매기는 소득을 줄여 주는 금액입니다. 과세표준 1,400만~5,000만원 구간이라면 공제 45만원이 늘 때 실제 세금은 지방소득세 포함 약 7만4천원 줄어드는 정도로 보면 됩니다.
📊 신용카드 소득공제 체크 포인트(2026년 사용분)
■ 시작선: 총급여의 25% 초과분부터, 25% 문턱은 신용카드 사용분부터 차감
■ 공제율: 신용 15%, 체크·현금영수증 30%, 전통시장·대중교통 40%
■ 기본한도: 총급여 7,000만원 이하 300만원, 자녀 1명 350만원·2명 이상 400만원
■ 추가한도: 전통시장·대중교통·문화체육 합산 300만원(7,000만원 초과 200만원)
■ 제외: 세금·공과금·통신비, 소득 요건 넘는 가족 사용분
■ 기한: 12월 31일 승인분까지 올해 사용액
'정보' 카테고리의 다른 글
| 고향사랑기부제 세액공제, 올해 20만원 내면 최대 14만4천원 돌려받는 이유 (0) | 2026.11.18 |
|---|---|
| 연금저축 IRP 세액공제, 연말까지 900만원 채우면 최대 148만5천원 돌려받는 조건 (0) | 2026.11.17 |
| 청약통장 소득공제, 12월 31일까지 300만원 채워야 최대 120만원 (0) | 2026.11.16 |
| 주담대 모기지보험 가입 재개, 서울은 방공제 5,500만원 차이부터 확인 (0) | 2026.11.15 |
| 청년미래적금 2차 계좌개설 11월 16일 시작, 평일 10일 놓치면 개설 불가 (0) | 2026.11.14 |


